ゆうちょ銀行の振込手数料で損しない!他行宛て最安化と無料の裏ワザ解説
給与の受け取りや家賃の支払い、日常的な決済まで、日本中で圧倒的な口座数を誇るゆうちょ銀行。身近で安心感がある一方、窓口やATMで手続きをして「なぜこんなに手数料が引かれるのか」と疑問を持った経験はないでしょうか。実は、利用する窓口・ATM・オンラインツールの選び方ひとつで、1回あたり数百円もの開きが生じます。何も知らずに従来通りの方法を続けていると、年間で数千円から1万円以上の余計な出費を垂れ流すことになりかねません。
メガバンクやネット銀行が手数料体系の見直しを加速させるなか、ゆうちょ銀行の手数料体系も大きく変化してきました。この記事では、窓口やATM、オンライン送金における最新の料金格差を徹底検証し、他行宛て送金を最安化する具体的なルートや、合法的に手数料負担をゼロに近づける実践的なノウハウを余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:窓口(最大880円)とゆうちょダイレクト・アプリ(一律165円)では、同じ他行宛て振込でも1回あたり最大715円もの格差が存在する。
- 要点2:ゆうちょ口座間の電信振替はアプリ・ダイレクト利用で月5回まで無料であり、少額送金なら「ことら送金」の活用で他行宛て送金も手数料0円化が可能。
- 要点3:慣習的なATMや払込取扱票への依存から脱却し、デジタルツールを適切に組み合わせることが家計・ビジネスの資金防衛に直結する。
【2026年最新】ゆうちょ銀行の振込手数料で損する人・得する人の境界線
「ゆうちょ銀行の振込手数料は一律ではない」という事実を、正確に把握できている人は決して多くありません。手続きを行う「場所」と「手段」によって、全く同一の金額を同じ相手に送る場合であっても、支払うコストには歴然とした差がつけられています。
最大の分水嶺となるのが、有人窓口や紙の振込用紙に依存しているか、それともスマートフォンやPCなどのデジタル完結ルートへ移行しているかという点です。金融機関全体の経営環境として、店舗維持費や現金のハンドリングコスト、マネーロンダリング対策に伴うシステム投資が重くのしかかるなか、窓口業務の手数料は高額化の一途を辿っています。一方、人手を介さないオンライン手続きは大幅に優遇されており、利用者の知識と行動の差がダイレクトにコスト差として跳ね返る構造が定着しました。
| 振込方法・取扱チャネル | 詳細・数値データ(税込) | 一般的な基準・他行相場 | 編集部の見解・評価 |
|---|---|---|---|
| 窓口(他行宛て振込) | 5万円未満:660円 5万円以上:880円 | メガバンク窓口相場:660円〜990円 | 最も割高。特別な事情がない限り絶対に避けるべき水準。 |
| ATM(他行宛て口座振替) | 5万円未満:220円 5万円以上:440円 | 他行ATM相場:220円〜440円 | 窓口よりは安価だが、ネット振込と比較すると依然として割高。 |
| ゆうちょダイレクト/通帳アプリ(他行宛て) | 一律165円(金額問わず) | ネット銀行相場:145円〜220円 | 金額に関わらず一律。日常利用において最も堅実な基本選択肢。 |
| ことら送金(対応アプリ経由) | 0円(1回10万円以下) | 加盟銀行間:完全無料 | 個人間送金における最強の節約手段。条件が合えば最優先。 |
| ゆうちょ口座間(電信振替) | ダイレクト:月5回まで無料(6回目〜100円) ATM:100円/窓口:146円 | 同行宛て:無料〜110円 | 月5回までの無料枠を使い切ることがゆうちょ運用の鉄則。 |

ゆうちょ窓口・ATM・ダイレクト手数料比較|同じ振込で生じる致命的な価格差
金融リテラシーの観点からまず直視すべきは、ゆうちょ窓口 ATM 手数料比較において浮き彫りになる圧倒的な価格差です。例えば、他行の口座へ10万円を送金する場合を考えてみましょう。郵便局の窓口で手続きを行うと、手数料だけで880円が差し引かれます。これがATMからの口座引き落とし送金であれば440円となり、ゆうちょダイレクトや「ゆうちょ通帳アプリ」から送金すれば、わずか165円で済みます。
全く同じ日時に、全く同じ相手の口座へ、同じ金額が着金するという結果は寸分違わないにもかかわらず、窓口とアプリでは715円の差が生まれる計算です。毎月1回、家賃や習い事の月謝を窓口で振り込んでいる人は、年間で8,580円もの資金をただ手数料として消失させていることになります。
この格差が生じる背景には、金融機関の明確なコスト構造があります。窓口で振込を処理する場合、テラーと呼ばれる窓口担当者の人件費、伝票の確認やシステム入力、現金・帳票の管理、店舗スペースの減価償却費など、1件のトランザクションを処理するために多大な固定費が発生します。ゆうちょ銀行側としては、対面窓口にかかるコストを利用者負担として適正化しつつ、設備投資を行ったデジタルチャネルへ誘導したいという経営戦略が働いているのです。
また、注意すべきコンプライアンス上の制約として、外為法上の非居住者口座に関連する取引や、取引時確認(本人確認)が完了していない総合口座・振替口座からの送金が挙げられます。公式発表資料によると、本人確認が未了の場合、ATMやゆうちょダイレクト、ゆうちょ通帳アプリにおいて10万円を超える振込は取り扱いが制限されます。高額の資金を動かす前には、あらかじめアプリや郵便局窓口で本人確認手続きが完了しているかを確認しておくことが不可欠です。
他行宛てを無料・最安化する裏ワザ|ことら送金と月間無料枠の賢い立ち回り
「ゆうちょ銀行から他行へ送る際、どうしても手数料を払いたくない」というニーズに対し、有効なアプローチがいくつか存在します。その筆頭が、株式会社ことらが提供する小口送金インフラ「ことら送金 ゆうちょ銀行」の活用です。
ことら送金は、加盟金融機関の口座間であれば、1回あたり10万円以下の送金を手数料0円で実行できる決済ネットワークです。携帯電話番号やメールアドレスを指定して送金できる利便性に加え、通常の口座番号指定による振込にも対応しています。ゆうちょ銀行口座を紐づけた対応スマートフォン決済アプリなどを経由させることで、メガバンクや地方銀行の口座宛てであっても、一切の手数料を支払うことなく即時に資金移動が完了します。個人間の立て替え精算や、自身の別口座への資金移動であれば、この仕組みを使わない手はありません。
さらに、ゆうちょ銀行同士の送金である「電信振替」を巧みに利用するアプローチも極めて強力です。ゆうちょダイレクトまたはゆうちょ通帳アプリを利用した場合、ゆうちょ口座間 送金 無料回数として毎月5回まで手数料が完全無料(6回目以降は1回100円)に設定されています。家族間での生活費の受け渡しや、オークション・フリマアプリの取引相手がゆうちょ口座を指定している場合は、必ずアプリ経由で送金するのが基本戦略となります。
もう一つの「手数料無料化の裏ワザ」として重宝されているのが、他行宛て振込の無料回数を付与しているネット銀行(住信SBIネット銀行やソニー銀行など)の「定額自動入金サービス」との併用です。ゆうちょ銀行の口座から毎月指定額を手数料無料でネット銀行へ自動引き落としさせ、そのネット銀行が提供する月数回の「他行宛て振込無料枠」を使って最終目的地へ送金するという迂回ルートです。一手間かかるものの、定期的な他行への振り込みを恒久的に0円化したいユーザーにとっては極めて有効な防衛策といえます。

郵便局の払込取扱票と法人口座のリアル|意外と見落としがちなコストの盲点
個人利用だけでなく、各種会費の支払いや通信販売、公共料金の納付で頻繁に目にするのが、郵便局の「払込取扱票」です。この伝統的な決済手段にも、近年大きなコスト改定の波が押し寄せています。
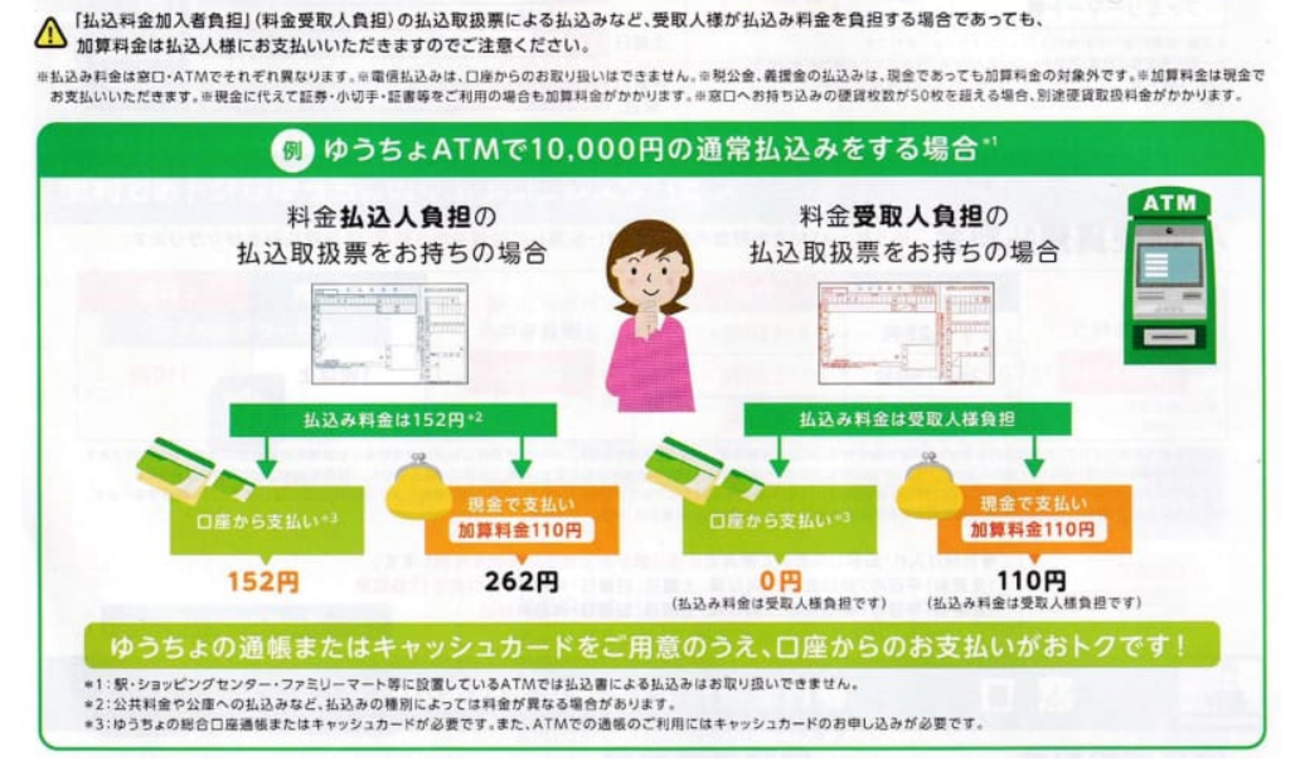
払込取扱票による決済は、用紙の色によって手数料負担者が異なります。青色の払込票は「払込人(送金側)負担」、赤色の払込票は「受取人負担」です。注意しなければならないのは、青色の払込取扱票を用いて支払う際の郵便局 払込取扱票 振込料金です。窓口で現金を用いて払い込む場合、通常の払込料金に加えて「加算料金」が発生する仕組みが定着しています。窓口で現金支払いを選択すると、本来の送金額に加えて数百円の手数料を上乗せされるため、支払いは必ず「ゆうちょ口座の残高(キャッシュカードや通帳)」から引き落とす形でATMまたはアプリから処理するのが鉄則です。
一方、ビジネス用途で開設されるゆうちょ 法人口座 振込手数料 詳細まとめに目を向けると、意外なメリットが存在します。法人向けオンラインバンキング「ゆうちょBizダイレクト」を利用した場合、他行宛て振込手数料は振込金額の多寡にかかわらず一律165円(税込)に設定されています。大手メガバンクの法人向けネットバンキングでは、月額の基本利用料が数千円発生するケースが多く、他行宛て振込手数料も330円〜550円程度に設定されているのが一般的です。月間数件〜数十件程度の振込頻度である中小企業や個人事業主にとって、ゆうちょBizダイレクトは極めてコストパフォーマンスの高い選択肢となっています。
また、ビジネスや生活で振込を利用する上で把握しておくべきが、ゆうちょ銀行 即時振込 取扱時間の実情です。全銀システムの「モアタイムシステム」に接続されているため、他行宛て・他行からの振込であっても、原則として24時間365日の即時振込(リアルタイム着金)に対応しています。ただし、以下の時間帯には定期システムメンテナンスが入るため注意が必要です。
- 毎月第1・第3月曜日の午前0時40分〜午前7時00分
- 1月1日〜1月3日の年始期間(一部時間帯で制限あり)
- その他臨時メンテナンス時間
深夜や早朝の送金であっても即時反映される利便性はあるものの、相手先金融機関がモアタイム非対応の場合やシステム障害時には翌営業日扱いとなるため、支払い期日当日の夜間手続きは避けるのが安全策です。
【実態検証】利用者の生の声と現場目線で見えたリアル
なぜここまで明確な料金差が周知されているにもかかわらず、郵便局の窓口や店舗併設のATMには、今なお振込伝票を手にした長蛇の列ができるのでしょうか。現場の観察とコミュニティの反応から、そのリアルな構造が見えてきます。
ネット上の掲示板や知恵袋、SNSの投稿を分析すると、利用者の声は二極化しています。デジタルリテラシーの高い層からは「通帳アプリから他行宛て165円、ことら送金なら0円で送れるのだから、窓口に並ぶ意味が全くわからない」「他行宛て振込の2026年最新水準で見ても、ゆうちょのアプリ一律165円はメガバンクより良心的」と評価されている一方、窓口の利用者からは「久しぶりに郵便局で振り込んだら手数料が800円以上引かれて驚いた」「昔は郵便局といえば何でも安かったのに、今や一番高い」という不満や困惑の声が噴出しています。
報道各社の取材や業界データが示す通り、ゆうちょ銀行 振込手数料 改定理由の根底にあるのは、超低金利政策の長期化による預貸金利ザヤの縮小と、全国2万局を超える郵便局ネットワークの維持限界です。かつての国営・公社時代のような「国民サービスとしての低価格」を維持することは民間企業として不可能となり、人件費と現金の物理的輸送コストを、窓口利用者から直接回収するモデルへと舵を切らざるを得なくなりました。
窓口に並び続ける層の多くは高齢者やIT機器の操作に不安を抱える人々です。「スマートフォンでの操作が怖い」「紙の控えが手元にないと安心できない」という心理的障壁が、1回あたり数百円のペナルティを払い続けさせる原因となっています。結果として、最も資産防衛が必要な年金生活者層が、最も割高な窓口手数料を負担し続けるという皮肉な逆転現象が現場で常態化しているのです。
一般に知られていない盲点とネットの誤解|【プロの結論】判断基準と行動指針
ネット上の情報には、「ゆうちょ銀行は手数料が大幅に改悪されたため、今すぐ解約して他行へ乗り換えるべきだ」といった極端な言説が散見されます。しかし、これは半分正しく、半分は誤解に基づいた短絡的な結論です。
実際のところ、ネットバンキングであるゆうちょダイレクト 振込手数料の他行宛て一律165円という設定は、三井住友銀行や三菱UFJ銀行などのメガバンクが提供するネット振込(他行宛て3万円以上で220円〜330円前後)と比較しても、依然として業界最安水準に位置しています。つまり、「ゆうちょ銀行の手数料が高い」のではなく、「ゆうちょ銀行の対面・現金手続きが極端に高い」というのが正確な実態なのです。
【プロの結論】家族関係とデジタル移行から見出すべき教訓
この手数料格差問題は、単なる節約のテクニックに留まらず、現代日本の家族間コミュニケーションや高齢化社会の課題を浮き彫りにしています。社会学的な観点から見れば、高齢の親が「昔からの習慣」に固執して窓口で高額な手数料を払い続ける背景には、変化を拒む現状維持バイアスが存在します。これを子が頭ごなしに「損をしているからやめろ」と否定しても、反発や孤立を生むだけです。
健全な親子関係や自立した境界線(バウンダリー)を保ちつつ家計の損失を防ぐためには、子が親の代わりに手続きを代行して共依存に陥るのではなく、親のスマートフォンに「ゆうちょ通帳アプリ」を一緒にインストールし、最初の1回を横で見守りながら操作を伴走支援するというアプローチが極めて重要です。「窓口に並ばなくていい」「通帳記入のために郵便局へ通わなくても残高がすぐわかる」という身体的な負担軽減のメリットを実感してもらうことこそが、無理のないデジタルシフトを促す鍵となります。
おすすめできる人・慎重になるべき人の明確な判断基準
以上の実態を踏まえ、ゆうちょ銀行での振込・送金を積極的に継続すべき人と、他行へ主力をシフトすべき人の基準を明確に整理します。
【ゆうちょ銀行を使い続けるべき人】
- ゆうちょ通帳アプリやダイレクトの操作に抵抗がない人:他行宛て一律165円、ゆうちょ間月5回無料の恩恵をフルに享受できる。
- 全国の地方・過疎地への送金や現地での現金引き出しが必要な人:全国津々浦々に存在する店舗・ATM網の利便性は他行を圧倒している。
- 小規模事業者・個人事業主:ゆうちょBizダイレクトの手数料一律165円を活用し、仕入れや外注費の振込コストを抑制したい人。
【他行の利用を優先・乗り換えを検討すべき人】
- どうしても窓口や紙の伝票でしか手続きをしたくない人:毎回の振込で660円〜880円を徴収されるため、店舗コストを抑えた他の地域金融機関の利用や見直しが必須。
- 毎月複数件の他行宛て振込を完全無料で行いたい人:無条件または緩い条件で月3〜10回の他行宛て振込無料枠を付与しているネット専用銀行(SBI新生銀行、住信SBIネット銀行など)をメインバンクに据えるべき。
【ゆうちょ銀行 振込手数料】に関するよくある質問(FAQ)
Q1:ゆうちょ口座同士の送金は今でも何回まで無料ですか?
A1:ゆうちょダイレクトまたはゆうちょ通帳アプリを利用した場合、毎月5回まで無料で送金(電信振替)が可能です。6回目以降は1回あたり一律100円(税込)の手数料が発生します。なお、ATMを利用した場合は1回目から100円、郵便局窓口での手続きは1回あたり146円の手数料が必ずかかります。
Q2:ことら送金を使えば、ゆうちょ銀行から他行へ本当に無料で送れますか?
A2:はい、1回あたり10万円以下の送金であれば完全無料です。ゆうちょ銀行口座を「ことら送金」に対応したスマートフォンアプリ(Bank Payなど)に登録して送金を実行することで、メガバンクや地方銀行などの加盟金融機関宛てに手数料0円で即時送金できます。
Q3:ゆうちょダイレクトやアプリで他行宛てに振り込んだ場合、即時着金しますか?
A3:原則として、24時間365日即時着金します。ゆうちょ銀行は全銀システムのモアタイムシステムに接続しているため、夜間や土日祝日であっても相手先口座へリアルタイムに資金が反映されます。ただし、定期システムメンテナンス時間中(第1・第3月曜未明など)や、相手先銀行の受付停止時間帯は翌営業日の扱いとなります。
Q4:法人口座(ゆうちょBizダイレクト)の他行宛て振込手数料はいくらですか?
A4:ゆうちょBizダイレクトを利用した他行宛て振込手数料は、送金金額にかかわらず一律165円(税込)です。メガバンクの法人向けネットバンキングと比較しても極めて低廉な料金設定となっており、中小企業や個人事業主の経費削減に適しています。
Q5:窓口で他行宛てに振り込む際、なぜ5万円を境に手数料が変わるのですか?
A5:振込金額が5万円以上になると、金融機関側で印紙税の納付義務が発生することや、大口資金移動に伴う確認コスト・リスク管理コストが増加するためです。窓口では5万円未満が660円、5万円以上が880円となります。一方、ゆうちょダイレクトやアプリからの振込であれば、5万円を超えても一律165円のまま変わりません。
まとめ:今後の動向と失敗しないための判断基準
窓口・ATMからデジタルチャネルへの移行に伴い、銀行手数料を巡る環境は劇的な転換期を迎えました。かつて「誰にとっても一律で身近」だったゆうちょ銀行は、今や「使う人のリテラシーによって最も差がつく金融機関」へと変貌を遂げています。
振込手数料で損をしないための鉄則はシンプルです。対面窓口やATMでの現金振込から速やかに脱却し、「ゆうちょ通帳アプリ」や「ゆうちょダイレクト」を生活の基本インフラとして定着させること。そして、10万円以下の少額送金には「ことら送金」を活用し、他行宛てであっても手数料をゼロ化する工夫を取り入れることです。
何気なく支払っている1回数百円の手数料も、積み重なれば大きな資産の流出となります。正しい知識を武器に送金チャネルを最適化し、無駄なコストを徹底的に排除したスマートな資金管理を実践してください。 (出典: ゆうちょ銀行 振込手数料(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
