ゆうちょ銀行の振込手数料比較!ATMやアプリの最安値と無料化の真相
日々の生活費や固定費の支払いで、知らず知らずのうちに家計を圧迫しているのが「銀行の振込手数料」です。とりわけ全国に圧倒的なネットワークを誇るゆうちょ銀行は、給与受取や仕送り、ネットオークションの決済など幅広い場面で利用されている一方、「気がついたら数百円の手数料が引かれていた」「窓口で送金したら高額な手数料を取られて驚いた」という声が絶えません。
実は、ゆうちょ銀行の振込手数料は「どの窓口から」「誰の口座へ」「いくら送るか」によって、数十円から最大数百円もの致命的な差が生じます。対面窓口や現金ATMを漫然と使い続けている人は、年間で数千円規模の無駄なコストを垂れ流している可能性すらあります。本稿では、最新の手数料体系を冷徹に解剖し、他行宛て送金を最安・無料に抑えるための実践的な防衛策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:他行宛て振込は「窓口(最大880円)」「ATM(最大440円)」に比べ、「ゆうちょダイレクト/通帳アプリ」が一律165円と圧倒的に最安。
- 要点2:ゆうちょ口座同士の電信振替なら、ネット・アプリ経由で「月5回まで完全無料」。6回目以降も100円と低水準を維持。
- 要点3:「ことら送金」の活用やネット銀行の自動入金連携など、送金ルートを工夫するだけで他行宛て手数料の完全無料化も十分に可能。
【徹底比較】ゆうちょ銀行の振込手数料はいくら?利用窓口別の決定的な格差
ゆうちょ銀行の手数料体系を理解するうえで、まず押さえるべきは「手続きを行うチャネルごとの格差」です。日本郵政グループの公式発表資料および最新の送金料金改定データを整理すると、同じ送金先であっても利用手段によって手数料が最大5倍以上跳ね上がる構造が見えてきます。
特に他行宛て振込を行う際、郵便局の窓口を利用すると5万円以上の送金で1回あたり880円(税込)という高額な手数料が発生します。対照的に、スマートフォンやパソコンから利用できる「ゆうちょダイレクト」または「ゆうちょ通帳アプリ」を利用した場合、送金額にかかわらず一律165円(税込)で完結します。ATM利用時の220円〜440円と比較しても、デジタル完結型の割安さは突出しています。
| 送金区分・手段 | 詳細・数値データ(手数料) | 一般的な基準・他行相場 | 編集部の見解・評価 |
|---|---|---|---|
| 他行宛て(窓口) | 5万円未満:660円 5万円以上:880円 | メガバンク窓口:660円〜990円 | 極めて高コスト。緊急時や複雑な相続送金等を除き、常用は厳禁。 |
| 他行宛て(ATM) | 5万円未満:220円 5万円以上:440円 | 都市銀行ATM:220円〜440円 | 標準的な水準だが、5万円を超えると割高感が顕著。 |
| 他行宛て(ダイレクト/アプリ) | 金額問わず一律165円 | ネット銀行:145円〜220円 | メガバンクのネット振込と同等以下。高額送金ほど費用対効果が高い。 |
| ゆうちょ間送金(窓口) | 電信振替:146円 | 他行の同行宛窓口:330円〜550円 | 対面としては格安だが、無料枠があるデジタル版には及ばない。 |
| ゆうちょ間送金(ATM) | 電信振替:100円 | 同行宛ATM:110円程度 | ワンコインの手頃さだが、月数回の利用でも年間1,000円超の出費に。 |
| ゆうちょ間送金(ダイレクト/アプリ) | 月5回まで無料 (6回目以降:100円) | 同行宛無料は標準的 | 日常生活・家族間送金ならほぼ全件を「手数料ゼロ」で処理可能。 |
このように、ゆうちょ口座同士の送金(電信振替)であれば、アプリやWEBを使うだけで毎月5回まで手数料無料という強力な優遇が受けられます。しかし、窓口やATMに立ち寄る習慣の抜けない層は、1回あたり100円〜146円の手数料を確実に徴収されているのが現状です。

【2026年最新動向】振込手数料改定の背景と知っておくべき「5万円の壁」
日本の銀行業界全体を見渡すと、金利環境の変化やデジタル化の進展に伴い、手数料体系の再編が急速に進んでいます。かつて「手数料が安くて庶民の味方」とされたゆうちょ銀行も例外ではありません。店舗維持コストや現金輸送・セキュリティ投資の増大を背景に、「対面・現金利用には応分の負担を求め、デジタルシフトを促す」という明確な方針が打ち出されています。
ここで多くの利用者が直面するのが、振込手数料における「5万円の壁」です。窓口振込(他行宛て)では5万円未満が660円であるのに対し、5万円を超えると880円へと跳ね上がります。ATM振込でも同様に、5万円未満の220円から、5万円以上では440円と2倍に増額されます。
「たかが数百円の差」と侮ることはできません。例えば、毎月の家賃7万円や子どもの習い事月謝をATMから他行へ振り込んでいる場合、年間で5,280円の手数料を支払う計算になります。これをゆうちょ通帳アプリ(一律165円)に切り替えるだけで年間1,980円となり、年間3,300円の節約がノーリスクで実現します。手数料構造を把握しているか否かが、そのまま可処分所得の差となって跳ね返ってくる時代です。
ゆうちょダイレクトと通帳アプリで手数料を無料・最安化する具体策
振込手数料を徹底的に圧縮するための最強の武器が、「ゆうちょダイレクト」および「ゆうちょ通帳アプリ」の併用です。スマートフォン1台あれば数分で設定が完了し、窓口やATMに並ぶ時間的コストも一掃できます。
具体的な節約ロジックと活用手順は以下の通りです。
1. ゆうちょ口座同士なら「月5回無料枠」をフル活用
ゆうちょダイレクトまたは通帳アプリからの口座間送金(電信振替)は、毎月1日から末日までの送金が5回まで無料となります。家族間での生活費のやり取りや、サークル・PTAの会費集金など、相手がゆうちょ銀行口座を持っていれば手数料は1円もかかりません。6回目以降であっても1回100円と、他行の同行宛て送金と比較しても最安クラスです。
2. 個人間送金インフラ「ことら送金」との使い分け
他行宛て送金を無料化する最大の切り札となるのが、1回あたり10万円以下の個人間送金を無料で行える決済インフラ「ことら送金」です。ゆうちょ銀行口座を紐づけた対応決済アプリや連携金融機関を経由することで、従来の全銀システムを介さずに相手の携帯電話番号や口座番号宛てへ手数料0円で送金できるルートが存在します。10万円を超える大口振込はゆうちょダイレクト(165円)、10万円以下の日常的な送金はことら送金というハイブリッドな使い分けが最も合理的です。
3. ネット銀行の「定額自動入金サービス」をハブにする裏ワザ
他行口座への資金移動を定期的に行う場合、住信SBIネット銀行やauじぶん銀行などが提供する「定額自動入金サービス(無料)」を組み合わせる手法が極めて有効です。ゆうちょ銀行口座から指定金額を手数料無料で自動引落しし、ネット銀行側の「他行宛て振込無料回数(月数回〜数十回)」を使って最終目的地へ送金すれば、ゆうちょ発の他行送金を完全無料化できます。

【実態検証】利用者が陥りがちな「時間外手数料」「送金限度額」の思わぬ落とし穴
編集部がSNSやネット上のユーザーコミュニティ、知恵袋などの相談事例を精査したところ、手数料の金額以外にも「予期せぬ制約や追加コストでトラブルになった」という生々しい体験談が散見されます。特に注意すべき2大トラップが「送金限度額」と「時間外手数料・即時振込ルール」です。
「10万円」で突如送金が弾かれる?本人確認の壁
公式発表資料でも注意喚起がなされている通り、ゆうちょ銀行ではマネー・ローンダリングおよびテロ資金供与対策として、本人確認手続き(取引時確認)が完了していない総合口座・振替口座に対して厳格な制限を課しています。取引時確認が済んでいない口座からは、ATM・ダイレクト・アプリを問わず10万円を超える振込・送金が原則として取り扱いできません。
引っ越し時の初期費用や大型家電の購入代金、学費などを送金しようとして窓口や端末前で途方に暮れる利用者が後を絶ちません。ゆうちょ通帳アプリ上でのマイナンバーカード等による本人確認を事前に完了させておくか、必要に応じて窓口で身元確認を済ませておくことが必須条件となります。
深夜・休日の振込と「時間外手数料」の真実
「土日や夜間に振り込むと時間外手数料が上乗せされるのではないか」という不安を抱く利用者は少なくありません。結論から言えば、全銀モアタイムシステムの稼働により、ゆうちょダイレクトやアプリ経由の他行宛て振込は24時間365日ほぼリアルタイムで着金し、夜間・休日であっても振込手数料が割り増しされることはありません。
ただし、注意すべきは「提携ATM(コンビニATM等)を利用して資金を引き出したり、カード経由で手続きしたりする場合」です。所定の時間外利用手数料(110円〜220円)が振込手数料とは別枠で二重に徴収される構造になっているため、「コンビニATMから現金で他行振込を行う」という行為は最も避けるべき散財パターンと言えます。
盲点になりやすい「ゆうちょ Pay-easy(ペイジー)」の負担区分
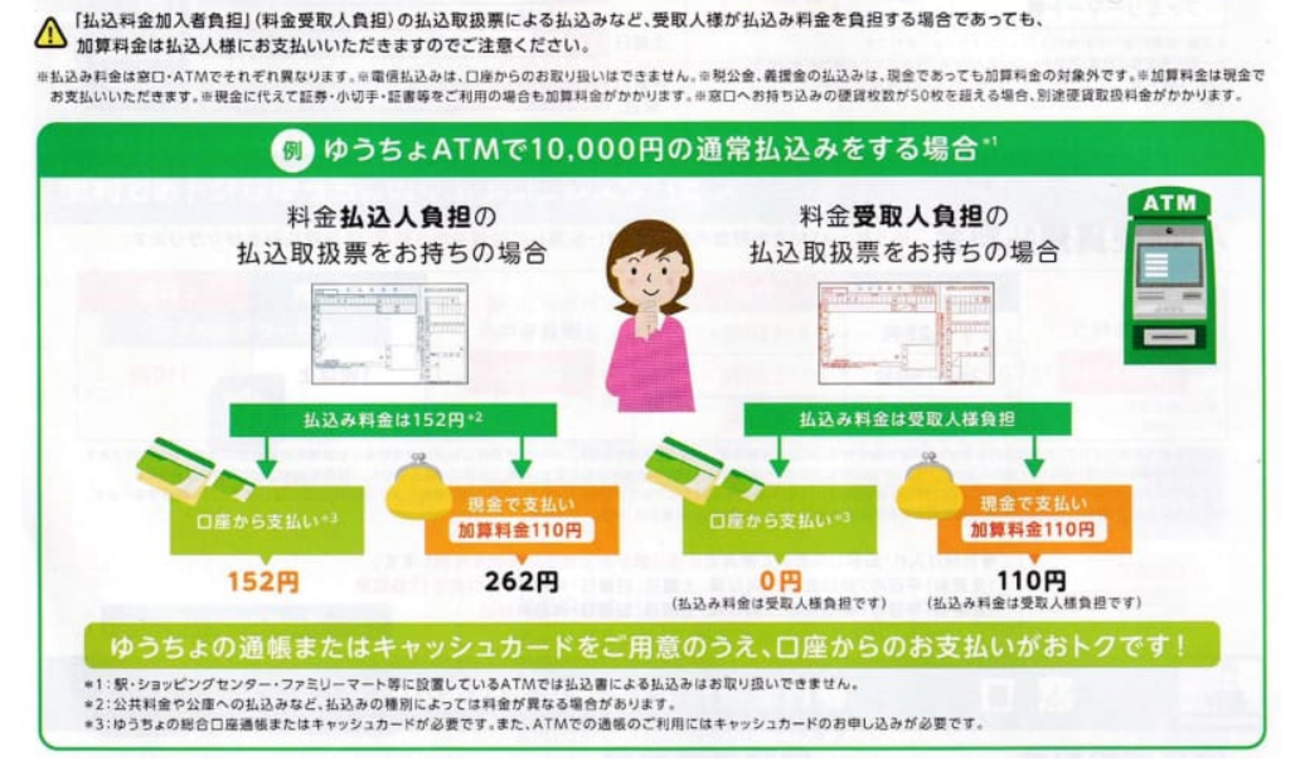
税金やネット通販の決済で多用されるペイジー払込ですが、「常に無料」と思い込んでいると足元をすくわれます。国税や地方税、大手通販サイトなど多くの収納機関では手数料を収納側が負担するため利用者は無料ですが、一部の自治体手数料や特定企業への払込では「払込人負担」として1回あたり110円〜330円程度の手数料が上乗せされるケースがあります。確認画面の金額内訳を必ず目視確認する癖をつけるべきです。
他行からゆうちょへの振込手数料比較|メガバンク・ネット銀行との徹底対比
逆に、「他行の口座からゆうちょ銀行宛てにお金を振り込む」場合のコスト構造はどうなっているのでしょうか。給与振込先をゆうちょに指定されたり、オークションの代金を振り込んだりするシーンにおける主要金融機関の手数料水準を比較・検証しました。
| 振込元金融機関 | オンラインバンキング(優遇前) | 手数料無料優遇の有無 | ゆうちょ宛送金における利便性 |
|---|---|---|---|
| 三菱UFJ銀行 | 154円〜220円 | 条件達成で月1〜3回無料 | メインバンクとして給与受取等を集中していれば無料枠を使いやすい。 |
| 三井住友銀行 | 165円〜330円 | Oliveアカウント等で月3回無料 | Olive利用者ならゆうちょ宛ても月3回まで無条件で完全無料送金が可能。 |
| 楽天銀行 | 145円〜168円 | ハッピープログラムで最大月3回無料 | 会員ステージに応じて無料枠を確保でき、少額送金にも強い。 |
| 住信SBIネット銀行 | 77円〜142円 | スマート認証NEO登録で月5回無料 | アプリ認証を行うだけで誰でも月5回無料。ゆうちょ宛て資金移動の最適解。 |
メガバンクや大手ネット銀行からゆうちょ銀行へ送金する場合、オンラインチャネルであれば概ね150円前後の手数料設定となっています。しかし、各行が展開する口座優遇プログラム(Oliveやスマートプログラム等)を正しく設定していれば、ゆうちょ宛てであっても月数回の無料枠が適用されます。他行からゆうちょへ定期送金している人は、振込元口座の優遇条件を今一度見直す価値があります。
【プロの結論】生活防衛の金融心理学|おすすめできる人・慎重になるべき人の判断基準
金融行動経済学の観点から見ると、振込手数料のような「少額だが定期的に発生する摩擦コスト」は、人間の認知バイアスによって極めて軽視されやすい特徴を持ちます。「数百円なら気にするほどではない」と放置する心理的傾向(小額出費麻痺)こそが、長期的な資産形成を阻害する見えない毒薬となります。
かつて郵便貯金として親しまれたゆうちょ銀行は、今や「自動的に使っていれば安心な国営インフラ」ではなく、明確なコスト意識を持って付き合うべき一金融機関です。利用実態に応じた向き・不向きの基準を提示します。
ゆうちょ銀行をメイン口座として使い倒すべき人
- 家族や身内が全員ゆうちょ口座を保有している世帯:アプリやダイレクトを活用すれば、家族間の仕送りや資金移動を永続的に「月5回無料」で完結できます。
- 地方在住や転勤が多く、全国規模のATM網を重視する人:郵便局併設ATMでの出金手数料無料メリットを享受しつつ、送金のみアプリで一律165円に抑える運用が最も適しています。
- スマホ決済やネット操作に抵抗がないデジタルネイティブ層:通帳アプリのUI(操作性)は洗練されており、165円という他行宛て手数料はネット専業銀行と比較しても十分な競争力を持っています。
使い方を抜本的に見直すべき・他行併用を検討すべき人
- 未だに郵便局の窓口やATMに現金を持参して振込を行っている人:1回440円〜880円の手数料は、現代の資産防衛において著しい損失です。早急にアプリを導入するか、家族のサポートを受けてデジタルへ移行すべきです。
- 月に何件も他行宛ての振込(家賃、個人間取引など)が発生する個人事業主・副業層:ゆうちょ銀行は「他行宛て無料回数」の定常的な付与がありません。月3〜5回の他行無料枠が標準装備されているネット銀行(住信SBIネット銀行等)をメインハブ口座に据えるべきです。
【ゆうちょ銀行 振込手数料】に関するよくある質問(FAQ)
Q1:他行宛ての振込手数料を完全に無料にする方法はありますか?
A1:ゆうちょダイレクト単体では他行宛て振込の完全無料枠はありません(一律165円)。ただし、10万円以下の送金であれば「ことら送金」に対応した連携アプリを利用するか、ネット銀行の「定額自動入金サービス」を経由してネット銀行側の無料振込枠を使って送金することで、実質的に手数料ゼロを達成できます。
Q2:窓口とATMで振込手数料がこれほど違う理由は何ですか?
A2:郵便局窓口での振込には、局員の対面受付、紙の伝票処理、本人確認の目視確認など多大な人件費と事務管理コストが発生するためです。銀行業界全体で窓口利用へのペナルティ的な手数料設定(コストの利用者適正負担)が進んでおり、ATMやデジタルチャネルへの誘導が図られています。
Q3:ゆうちょダイレクトの「月5回無料枠」は他行宛てにも使えますか?
A3:使えません。月5回無料が適用されるのは「ゆうちょ銀行口座間の電信振替」のみです。他行(三菱UFJや三井住友、みずほ、ネット銀行など)宛ての振込には、1回あたり165円の手数料が必ず発生します。
Q4:夜間や土日祝日に振り込むと、振込手数料は割高になりますか?
A4:ゆうちょダイレクトやゆうちょ通帳アプリからの振込であれば、時間帯や曜日による振込手数料の割増はありません。全銀モアタイムシステム加盟行宛てなら即時入金されます。ただし、コンビニ提携ATMからカードを使って送金・出金する場合は、所定のATM時間外利用手数料が別途加算されるため注意が必要です。
Q5:送金限度額を変更したい場合はどうすればよいですか?
A5:ゆうちょダイレクトまたは通帳アプリの設定画面から、1日あたりの送金限度額を引き下げ・引き上げることが可能です。ただし、取引時確認(本人確認)が未完了の場合は10万円を超える限度額設定ができません。高額送金を行う予定がある場合は、事前にマイナンバーカード等を用いた本人確認手続きを完了させておく必要があります。
まとめ:賢い送金ルートの確立で無駄なコストをゼロにする
振込手数料は、1回あたり数百円という小さな出費であるがゆえに「仕方のない出費」として見過ごされがちです。しかし、窓口で支払う880円と、アプリで支払う165円、あるいは適切なルートを設計して実現する0円の間には、決して看過できない格差が存在します。
ゆうちょ口座同士の送金は「アプリで月5回無料」を徹底し、他行宛て送金は「アプリの一律165円」または「ことら送金・ネット銀行ハブ」を駆使する。この基本ルールを徹底するだけで、家計から無駄な手数料支出を完全に排除することができます。まずは手元のスマートフォンに「ゆうちょ通帳アプリ」を導入し、ご自身の現在の利用環境を総点検することから始めてみてください。 (出典: ゆうちょ銀行 振込手数料(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
